Заказать технику из США или оплатить ужин в римской кофейне через Apple Pay — дело нескольких секунд. А вот с банковской выпиской иногда начинаются сюрпризы: сумма списания оказывается выше той, на которую рассчитывали. Причина не обязательно в ошибке продавца. На итоговую стоимость влияют лимиты НБУ, валютные курсы и комиссии украинского банка. Если вы часто путешествуете или заказываете товары из европейских и американских магазинов, эти нюансы лучше выяснить заранее. Иначе даже обычная покупка наушников может обойтись дороже ожидаемого.
Двойная конвертация
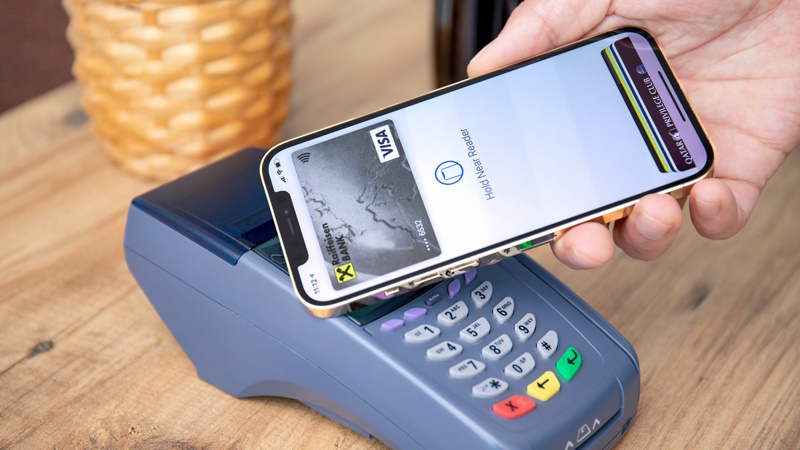
Apple Pay не занимается обменом валют самостоятельно. Информационное издание iPhone Lifehacker подчёркивает, что сервис передаёт платёжные данные, а расчёты выполняются через банк и международную платёжную систему. Здесь и появляется первая особенность зарубежных покупок с гривневой карты.
Допустим, в Варшаве вы присмотрели наушники за 500 злотых. На кассе прикладываете iPhone, оплата проходит, продавец выдаёт чек. Всё хорошо. Но если счёт карточки гривневый, платёж может пройти через промежуточную валюту. Например, Visa или Mastercard сначала пересчитает злотые в доллары, а украинский банк уже переведёт доллары в гривны по своему карточному курсу. Получается двойная конвертация. Разница особенно заметна при крупных покупках.
Есть ещё одна неприятность — DCC (Dynamic Currency Conversion). Зарубежный терминал предлагает оплатить покупку сразу в гривнах. Кажется, удобно: сумма известна, никаких вычислений в уме. Только курс в таком случае устанавливает зарубежный эквайер, а не ваш банк. И обычно такая любезность обходится недёшево.
При оплате за границей стоит помнить о:
- Валюте счёта. Для регулярных покупок в Европе пригодится карта в евро, для американских магазинов — в долларах. Это сокращает количество обменных операций.
- Курсе Visa и Mastercard. Платёжные системы используют собственные курсы, а банк может добавить к ним свою наценку.
- Моменте списания. Сумма при оплате и окончательное списание иногда отличаются. Авторизация проходит сразу, а расчёт завершается позднее.
- Банковской комиссии. Даже если тариф обещает бесплатные зарубежные платежи, это ещё не гарантирует выгодную конвертацию.
Запомните простое правило: в Польше выбирайте злотые, во Франции — евро, в США — доллары. Не соглашайтесь на пересчёт в гривну на терминале, пока не сравните предложенный курс со своим банковским. Несколько секунд на проверку могут сэкономить вполне ощутимую сумму.
Лимиты НБУ
С валютными ограничениями ситуация сложнее. Национальный банк регулирует трансграничные операции, поэтому наличие денег на карте ещё не означает, что зарубежная покупка обязательно пройдёт. Apple Pay здесь ничего не меняет: для банковской системы это обычная карточная операция.
С 11 августа 2026 года действуют обновлённые ограничения, предусмотренные постановлением НБУ № 90. Для физических лиц установлен месячный лимит 200 000 грн в эквиваленте на оплату товаров, работ, услуг и аренды жилья за рубежом с гривневых счетов. Причём учитываются операции по всем гривневым счетам клиента в одном банке, а не по каждой карте отдельно.
В цифрах разобраться проще:
- Личные гривневые карты. Общий лимит — 200 000 грн в месяц. Добавление ещё одной карты того же банка его не увеличит.
- Валютные счета. Обычные покупки с долларовой или евровой карты в общем случае не подпадают под этот месячный лимит. Однако для отдельных категорий торговых операций предусмотрены специальные ограничения.
- Корпоративные карты. Для гривневых бизнес-карт действует отдельный месячный лимит — 400 000 грн.
- Покупки в интернете. Заказ с американского сайта или оплата европейского сервиса тоже могут считаться трансграничной операцией.
- Категории продавцов. Банк ориентируется на MCC-код торговой точки. От него зависит, какие именно ограничения применяются к платежу.
Есть нюанс с валютными картами. Для некоторых операций в отдельных категориях торговцев, например с MCC 5094, 5944 и 5972, установлен лимит 100 000 грн в эквиваленте за месяц. Поэтому рассчитывать, что валютный счёт автоматически снимает любые ограничения, не стоит.
А можно просто добавить в Wallet карты нескольких банков? Можно, но это не универсальный способ обойти правила. У каждого банка собственные условия и ограничения, а несколько карт одного учреждения не превращаются в несколько независимых лимитов. Перед дорогой покупкой лучше уточнить условия непосредственно в приложении банка или у оператора поддержки. Особенно если речь идёт о ноутбуке, смартфоне или другой технике за несколько тысяч долларов.
Защита Apple Pay
Потерять iPhone за границей неприятно вдвойне: вместе с устройством можно лишиться доступа к переписке, билетам, банковским приложениям и платёжным картам. Впрочем, сам по себе потерянный смартфон ещё не означает, что нашедший сможет сразу потратить деньги.
Apple Pay не передаёт продавцу настоящий номер банковской карты. При добавлении платёжного средства в Wallet создаётся цифровой токен — Device Account Number. Для каждой покупки формируется специальный динамический код, а подтверждение операции выполняется через Face ID, Touch ID или код-пароль устройства.
Но есть одно слабое место. Если посторонний знает код разблокировки iPhone, риски становятся серьёзнее. Поэтому простой четырёхзначный пароль для смартфона, в котором хранятся банковские карты, — сомнительная экономия времени.
При потере устройства действовать нужно без промедления:
- Режим пропажи. Через «Локатор» можно отметить iPhone как потерянный. Возможность оплаты через Apple Pay на нём будет приостановлена.
- Учётная запись Apple. Проверьте список устройств и при необходимости удалите доступ потерянного смартфона к платёжным картам.
- Банковская блокировка. Позвоните в банк, сообщите о происшествии и заблокируйте карту, если есть риск компрометации её данных.
- Удаление информации. Если вернуть устройство не получается, используйте дистанционное стирание данных через «Локатор».
Важный момент: блокировка Apple Pay не всегда означает блокировку самой пластиковой карты. Если она осталась у вас, её использование может продолжаться. Поэтому при краже смартфона лучше отдельно связаться с банком и проверить статус каждой привязанной карты.
До поездки стоит включить «Локатор», двухфакторную аутентификацию и функцию «Защита украденного устройства». Последняя добавляет дополнительные проверки для чувствительных действий, даже если злоумышленник узнал код-пароль. И ещё одна бытовая рекомендация: не храните PIN-коды банковских карт в заметках без дополнительной защиты.
Шопинг через Apple Pay без переплат
Зарубежные платежи через Apple Pay не требуют сложных финансовых манипуляций. Но несколько привычек действительно стоит выработать: держать отдельную валютную карту для крупных покупок, проверять курс перед оплатой, не соглашаться на DCC и следить за месячными ограничениями НБУ. А «Локатор» лучше настроить заранее. В поездке эти мелочи быстро перестают быть мелочами, особенно когда речь идёт о деньгах и личных данных.